
Wird das Bargeld abgeschafft?

Ein Thema, das nicht nur Münzen- und Papiergeld-Sammler beschäftigt
Wann haben Sie das letzte Mal am Geldautomaten Geld von ihrem Konto abgehoben,
um damit Bargeldzahlungen vorzunehmen? Wahrscheinlich überweist ihr Arbeitgeber das Gehalt auf ihr Bankkonto, von dem dann die Miete per Dauerauftrag gezahlt wird.
Dem Stromversorger, Telefonanbieter und Fitness-Studio haben Sie eine Einzugsermächtigung erteilt. Ihre Einkäufe im Internet bezahlen Sie selbstverständlich mit Kreditkarte, Sofortüberweisung oder PayPal und die Einkäufe im Geschäft um die Ecke mit der Girokarte oder dem Smartphone. Da liegt der Verdacht nahe, dass Münzen und Geldscheine ein Auslaufmodell sind.
Diesen Eindruck könnte man bei der 50-Dollars-Banknote der Central Bank of Solomon Islands anlässlich ihres 50-jährigen Bestehens gewinnen. Auf der Rückseite des Geldscheins wird nicht nur das Bankgebäude abgebildet, sondern links davon auch ein Zahlungsvorgang mit einem Smartphon.


Die Nutzung digitaler Zahlungssysteme, mobiler Wallets[1] (z. B. Apple Pay, Google Wallet, Samsung Wallet) und kontaktloser Karten hat im Alltag stark zu genommen. 2025 wurden in der Bundesrepublik nur noch 45 % der Zahlungstransaktion mit Bargeld getätigt, gemessen am Wert sogar nur noch 23 %.

Auch in der Bundesrepublik wird über die Zukunft des Bargelds diskutiert. Die Befürworter der Bargeld-Abschaffung führen gewichtige Argumente an, andererseits warnen Experten vor den Risiken einer vollständig digitalen Zahlungswelt. Dabei geht es weit über technische Aspekte hinaus, werden doch grundlegende gesellschaftliche Werte berührt.
Die Befürworter der Bargeldabschaffung führen an, dass digitale Zahlungssysteme bequemer, effizienter, kostengünstiger und moderner seien. Sie ermöglichen schnelle Transaktionen, reduzieren Fehlerquellen und erleichtern automatisierte Prozesse. In der Tat, Bargeld verursacht manchen Aufwand. Wer Bargeld benötigt, muss in der Regel zu seiner Bank oder an den Geldautomaten. Schauen wir uns nun einmal das Geschehen an der Kasse eines Supermarktes an. Der Zahlungsvorgang erfordert häufig viel Geduld. Da will ein Käufer seine Einkäufe mit seinen Münzen zahlen, um dann festzustellen, dass sie zur Zahlung nicht reichen; überhaupt dauert das Zählen der Münzen und die Prüfung der Geldscheine unter der UV-Lampe; oft fehlt das passende Wechselgeld oder man erhält eine Handvoll Münzen zurück, die das Fassungsvermögen der Geldbörse sprengen. Sie müssen wieder bei der Bank umgetauscht werden oder wandern zu Hause in den Topf mit den vielen kupferfarbigen 1, 2 und 5 Cent-Münzen. Vielleicht merkt man Hause, dass die Kassiererin statt auf die 50-Euro-Note nur auf 20 Euro herausgegeben hat. Bei Geschäftsschluss heißt es dann für die Angestellten des Geschäftes, zählen des Bargelds. Wenn es nicht sofort zur Bank gebracht wird, muss es z. B. in einem Tresor sicher verwahrt werden. Übrigens lassen sich die Banken die Abgabe größerer Kleingeldmengen inzwischen bezahlen.
Ein weiteres Argument ist die Bekämpfung von Kriminalität, Terrorismus und Schattenwirtschaft. Ohne Bargeld gäbe es auch kein Falschgeld. Ohne Bargeld würden Gründe für Raubüberfälle auf Banken, Geschäfte oder Tankstellen entfallen. Ohne Bargeld würde die Geldwäsche von Einnahmen aus Betrügereien, Prostitution, illegalen Wetten u. ä. erschwert. Und ohne Bargeld würde auch die Schwarzarbeit erschwert, da man die Zahlungsströme leicht kontrollieren könnte.
Darüber hinaus verursacht das Bargeld bei der Notenbank und den Banken erhebliche Kosten. Auch wenn die EZB keine Zahlen veröffentlicht, dürften allein die Druckkosten der Euro-Banknoten jährlich etwa 200 bis 500 Millionen Euro betragen. Hinzu kommen Kosten der Verteilung, Sicherung und Falschgelderkennung.
Schließlich fördern bargeldarme Gesellschaften technologische Innovationen, wie das indische Zahlungssystem UPI zeigt.
Ein zentraler Kritikpunkt der Gegner ist der Verlust von Privatsphäre. Digitale Zahlungen hinterlassen Spuren. Sämtliche Transaktionen im bargeldlosen Zahlungsverkehr werden erfasst und gespeichert. Was passiert mit diesen sensiblen Daten? Massive Eingriffe in die Privatsphäre sind denkbar bis hin zum gläsernen Bürger. Versicherungen und Krankenkassen könnten beispielsweise erfahren, wie viele Zigaretten oder Alkohol ein Versicherungsnehmer erwirbt. Policen könnten unter Umständen verweigert werden und Beiträge sich verteuern.
Zwar verursachen digitale Zahlung nicht direkt Schulden. Studien zeigen, dass sie durch ihre einfache und oft unsichtbare Handhabung das Ausgabeverhalten verändern können und damit das Risiko einer Verschuldung erhöhen.[3] Besonders junge Nutzer verlieren oft den Überblick über ihre Zahlungsverpflichtungen.
Eine Gesellschaft ohne Bargeld könnte auch bedeuten, dass die Bürger die Kontrolle über ihr Geld verlieren. Wer zu Hause kein Bargeld mehr horten kann oder zumindest normale Mengen aufbewahrt, muss seine gesamte Habe den Geldinstituten anvertrauen.
Das Vermögen kann nicht mehr aus dem System abgezogen werden. Das bedeutet für Verbraucher auch, dass es z. B. bei Negativzinsen keinerlei Handlungsspielraum mehr gibt. Die Abschaffung von Bargeld führt zu einer Machtkonzentration bei Banken und Zahlungsdienstleistern.
Zudem entsteht eine Abhängigkeit von digitaler Infrastruktur: Stromausfälle, Cyberangriffe und technische Störungen können den Zahlungsverkehr lahmlegen. Schweden musste nach mehreren Ausfällen erkennen, dass ein rein digitales Zahlungssystem nicht krisenfest ist. Kritiker führen ferner an, dass die soziale Teilhabe älterer Menschen, Menschen mit Behinderung oder Personen ohne digitale Kompetenz gefährdet sei, da sie auf Bargeld angewiesen seien.
Befürworter der Bargeldabschaffung führen gerne die sinkende Kriminalitätsrate an.
Sie übersehen jedoch, dass in den letzten Jahren die Internet-Kriminalität stark zugenommen hat. Ein virtuelles Geldsystem ist eine unausgesprochene Einladung für Hacker, um an Karten- und Kontodaten zu kommen. Bleibt festzuhalten: Bargeld ist das einzige anonyme Zahlungsmittel!
Trotz aller Bedenken gehen einige Staaten bereits den Weg zu einer bargeldlosen Gesellschaft. Schweden galt hier lange als Vorreiter. Doch seit 2026 müssen Lebensmittelgeschäfte und Apotheken wieder Bargeld annehmen. Gründe hierfür sind die Krisenvorsorge, die Verwundbarkeit digitaler Systeme sowie die soziale Inklusion: Rund eine halbe Million Menschen kann nicht digital bezahlen. Die schwedische Reichsbank betont, dass Bargeld ein demokratisches Grundinstrument bleibe.
In Dänemark, einem weiterern Verfechter der bargeldlosen Zahlung in der Europäischen Gemeinschaft, müssen schon seit 2015 kleine Läden, Tankstellen und Restaurants mehr Bargeld akzeptieren. Das diene der Entlastung der Geschäftsleute. 2030 soll das Bargeld in Dänemark komplett Vergangenheit sein. Im Widerspruch dazu steht jedoch die Tatsache, dass die Nationalbank die aktuellen Banknoten zwischen 2020 und 2025 schrittweise als sicherheitsverbesserte 2009A-Serie neu ausgegeben hat. Allerdings ist die 1000-Kronen-Note (≈ 135 €) seit dem 31. Mai 2025 kein gesetzliches Zahlungsmittel mehr.


In Großbritannien beträgt der höchst Banknotenwert gerade einmal 50 Pfund Sterling, also etwa 59 €. Auch die Bank of England setzt auf bargeldlose Zahlung.


Die Türkei begrenzt den höchsten Banknotenwert auf 200 Lira (≈ 4 €). Dieser Wert steht diametral zur augenblicklichen Inflationsrate, die nach Angaben der türkischen Notenbank (TCMB) im August 2026 offizielle bei 31,5 % lag. Der niedrige Banknotenwert suggeriert dem Betrachter Wertbeständigkeit. Würden die Zahlen auf den Noten der Inflation angepasst, würde jedem das Ausmaß sofort ins Auge springen. Gleichzeitig zwingt diese Politik die Bürger, selbst bei täglichen Kleinausgaben digitale Zahlungsmittel zu benutzen. Dies ist gewollt, lassen sich doch so jederzeit Zahlungsströme kontrollieren. Korruption, Steuerhinterziehung und Schattenwirtschaft werden erschwert. Darüber hinaus erleichtern große Bargeldbestände die Kapitalflucht, weshalb die Regierung auch kleine Nominale bevorzugt.


Am 8. November 2016 wurden über Nacht in Indien die 500‑ und 1000‑Rupien-Noten ungültig. Begründet wurde dieser Schritt unter anderem mit der großen Anzahl von Fälschungen im Umlauf. Vorübergehend war die verbliebene 100-Rupees-Banknote das höchste Nominal. Heute lautet der höchste Banknotenwert auf 500 Rupien (≈ 5 €). Auch in Indien ist das Ziel klar erkennbar. Der niedrige Wert der Wert höchsten Banknote soll dazu beitragen, den Sumpf der Schattenwirtschaft trocken zu legen, sowie das Schwarzgeld,
die Korruption und Fälschungen zu bekämpfen. Parallel wurde das digitale Zahlungssystem UPI massiv gefördert.[4]


In China geht scheinbar nichts mehr ohne Zahlung mit dem Smartphone. Die Chinesen setzen nicht zuletzt auf Online-Dienstleister wie Alipay oder WeChat, weil sie bei mobiler Zahlung saftige Rabatte erhalten. Sogar Bettler nehmen an bargeldlosen Zahlungen teil.
Per QR-Code am Hals empfangen sie Spenden direkt auf ihr Smartphone.
Obwohl die Europäische Union augenblicklich keine Abschaffung des Bargelds plant,
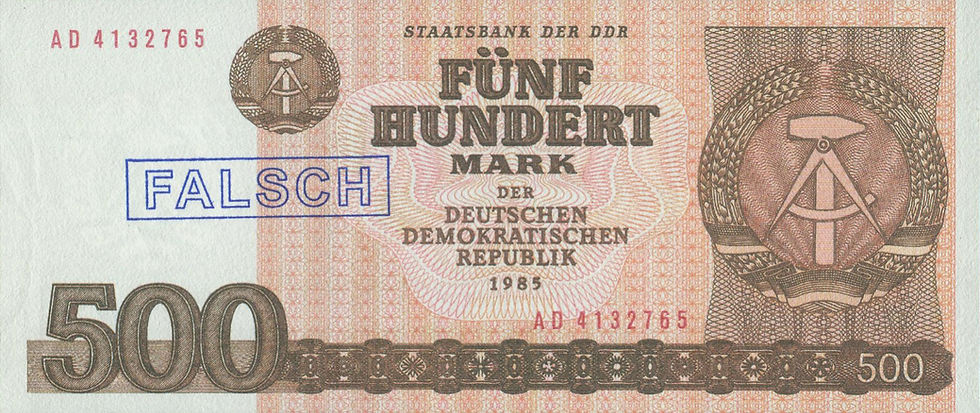
setzt man doch auf eine Begrenzung der Bargeldzahlungen. Der erste Schritt dazu war die Abschaffung des 500-Euro-Scheins. Am 4. Mai 2016 beschloss die EZB die Produktion und Ausgabe der 500-Euro-Banknote einzustellen. Die meisten nationalen Zentralbanken beendeten die Ausgabe am 26. Januar 2019. Bei der Deutschen Bundesbank und der Oesterreichischen Nationalbank war es der 26. April 2019. Die 500-Euro-Note bleibt gesetzliches Zahlungsmittel und behält dauerhaft ihren Wert. Sie kann unbefristet bei jeder nationalen Zentralbank des Eurosystems umgetauscht werden.


Nach EU-Verordnung 2024/1624 dürfen Unternehmen und Gewerbetreibende ab dem
10. Juli 2027 bei geschäftlichen Transaktionen kein Bargeld von 10.000 Euro oder mehr annehmen oder auszahlen.[5] Ziel dieser Maßnahme ist es, Geldwäsche und Terrorismusfinanzierung wirksamer zu bekämpfen. Im europäischen Vergleich wirkt die neue Regel moderat. Mehrere Mitgliedstaaten haben bereits heute deutlich strengere Vorgaben. Frankreich und Spanien etwa erlauben nur Bargeldzahlungen bis 1000 Euro, in Griechenland liegt die Grenze sogar bei nur 500 Euro.[6] Die EU-Regel fungiert daher als Mindeststandard. Nationale Verschärfungen bleiben zulässig. Neben der Obergrenze von 10.000 Euro sieht die Verordnung einen zweiten wichtigen Schwellenwert vor. Bei einer einmaligen Barzahlung zwischen 3.000 und 10.000 Euro sind die Unternehmen verpflichtet die persönlichen Daten des Kunden zu identifizieren. Der Verkäufer darf dafür die Vorlage von Personalausweis, Reisepass oder eines anderen amtlichen Dokuments verlangen.
In Deutschland gab es bislang keine allgemeine gesetzliche Obergrenze für Bargeldzahlungen. Bei bestimmten Geschäften gelten jedoch bereits Identifizierungs-Pflichten und Vorgaben zur Prüfung der Geldherkunft, ein umfassendes Verbot großer Barzahlungen existierte aber nicht.[7]
Am 2. Oktober 2020 veröffentlichte die EZB einen Bericht, in dem die Einführung eines „Digitalen Euros“ (D€) aus der Sicht des Eurosystems dargestellt wurde. Im Juli 2021 beschloss man, die Planung zum D€ zu starten. Am Ende des Projekts soll ein schnelles und sicheres gesetzliches Zahlungsmittel auf digitaler Basis stehen, „das den Euro für Privatpersonen und Unternehmen in der bestehenden Form als Bargeld und auf Bankkonten ergänzt und vom Europäischen System der Zentralbanken des Euroraums ausgegeben .. [wird]. Funktional vergleichbar ist der D€ als digitaler Zwilling des Euro-Bargelds mit digitalen Mobile-Payment-Zahlungssystemen wie Apple Pay, PayPal und Google Pay. Der D€ hat für Kundeneinlagen im Gegensatz zu Buchgeld eine Zentralbank als Schuldner und Garant, während bei Buchgeld Kreditinstitute wie Geschäftsbanken, Sparkassen oder Genossenschaftsbanken für die entsprechenden Einlagen haften. Bei Mobile-Payment-Zahlungssystemen lauten in der Regel die entsprechenden Konten indirekt auf Buchgeld bei Kreditinstituten.“[8]
Nachdem sich der Europäische Rat am 19. Dezember 2025 für die Einführung des D€ aussprach, stimmte am 9. Juli 2026 auch das Europäische Parlament mit 416 gegen 169 Stimmen dafür.
Anfang April 2026 stellte die EZB eine umfassende, ganzheitliche Zahlungsverkehrs-Strategie des Eurosystems vor, in welcher der digitale Euro eine Schlüsselrolle einnimmt.
In der zweiten Hälfte des Jahres 2027 plant die EZB zwölf Monate lang mit ausgewählten 36 Banken, Instituten sowie digitalen Anbietern, den D€ zu testen. Sollte das Pilotprojekt erfolgreich verlaufen, könnte der D€ frühestens 2029 eingeführt werden.
Zwar beteuert EZB und Bundesbank, dass man das Bargeld nicht abschaffen wolle, dennoch muten die Pläne zum D€ als erster Schritt in diese Richtung an.
Uwe Bronnert
Anmerkungen
[1] Mobile Wallets sind digitale Geldbörsen auf dem Smartphone, in denen man Zahlungs- und Identifikationsdaten sicher speichern und zum Bezahlen nutzen kann. Sie ersetzen damit zunehmend die klassische physische Brieftasche.
[3] Fehlender „Bezahlschmerz“: Wer mit Smartphone, Karte oder Klick bezahlt, nimmt die Geldausgabe oft weniger bewusst wahr als bei Bargeld.
[4] Das Zahlungssystem UPI (Unified Payments Interface) ist Indiens Echtzeit-Zahlungssystem, das von der National Payments Corporation of India (NPCI) betrieben wird. UPI ermöglicht es Nutzern, Geld sofort zwischen Bankkonten zu überweisen, ohne langwierige Verarbeitungszeiten. UPI-Zahlungen sind für Privatpersonen kostenlos, was es zu einer attraktiven Option für viele Nutzer macht. UPI hat sich zu einem wichtigen Bestandteil der digitalen Wirtschaft in Indien entwickelt und hat die Art und Weise, wie Menschen und Unternehmen bezahlen, revolutioniert.
[5] Die EU-Regel fungiert daher als Mindeststandard. Nationale Verschärfungen bleiben zulässig.
[6] https://www.focus.de/finanzen/bargeld-limit-kommt-2027-in-deutschland-kaeufer-muessen-sich-schon-ab-3000-euro-identifizieren_79fc1adb-7fa3-4985-859d-b9585468b242.html (22.09.2026) sowie
[7] Bisher gilt, wer mehr als 10.000 € in bar bezahlen will, muss dem Händler seinen Ausweis vorlegen. Ähnliches gilt für Bankzahlungen. Bei Edelmetallen wie Gold und Silber liegt die Grenze bei 1.999 € für anonyme Käufe. Wird es teurer, muss die Identität des Käufers geprüft werden. Hintergrund: Geldwäsche und Terrorismus sollen auf diese Weise eingedämmt werden.
Der Bundestag bestimmte bereits 2003, dass haushaltsnahe Handwerkerleistungen nur dann steuerlich geltend gemacht werden können, wenn die Zahlung bargeldlos und mit Rechnung erfolgt ist. Auch andere Sonderausgaben wie beispielsweise die Kinderbetreuung müssen durch eine Überweisung dokumentiert sein.
[8] https://de.wikipedia.org/wiki/Digitaler_Euro (04.10.2026)
Abbildungen
Banknoten Hartmut Fraunhoffer, www.banknoten.de (1,3,4,7)
Autor (5)
Archiv für Geld- und Zeitgeschichte (6)


Kommentare